
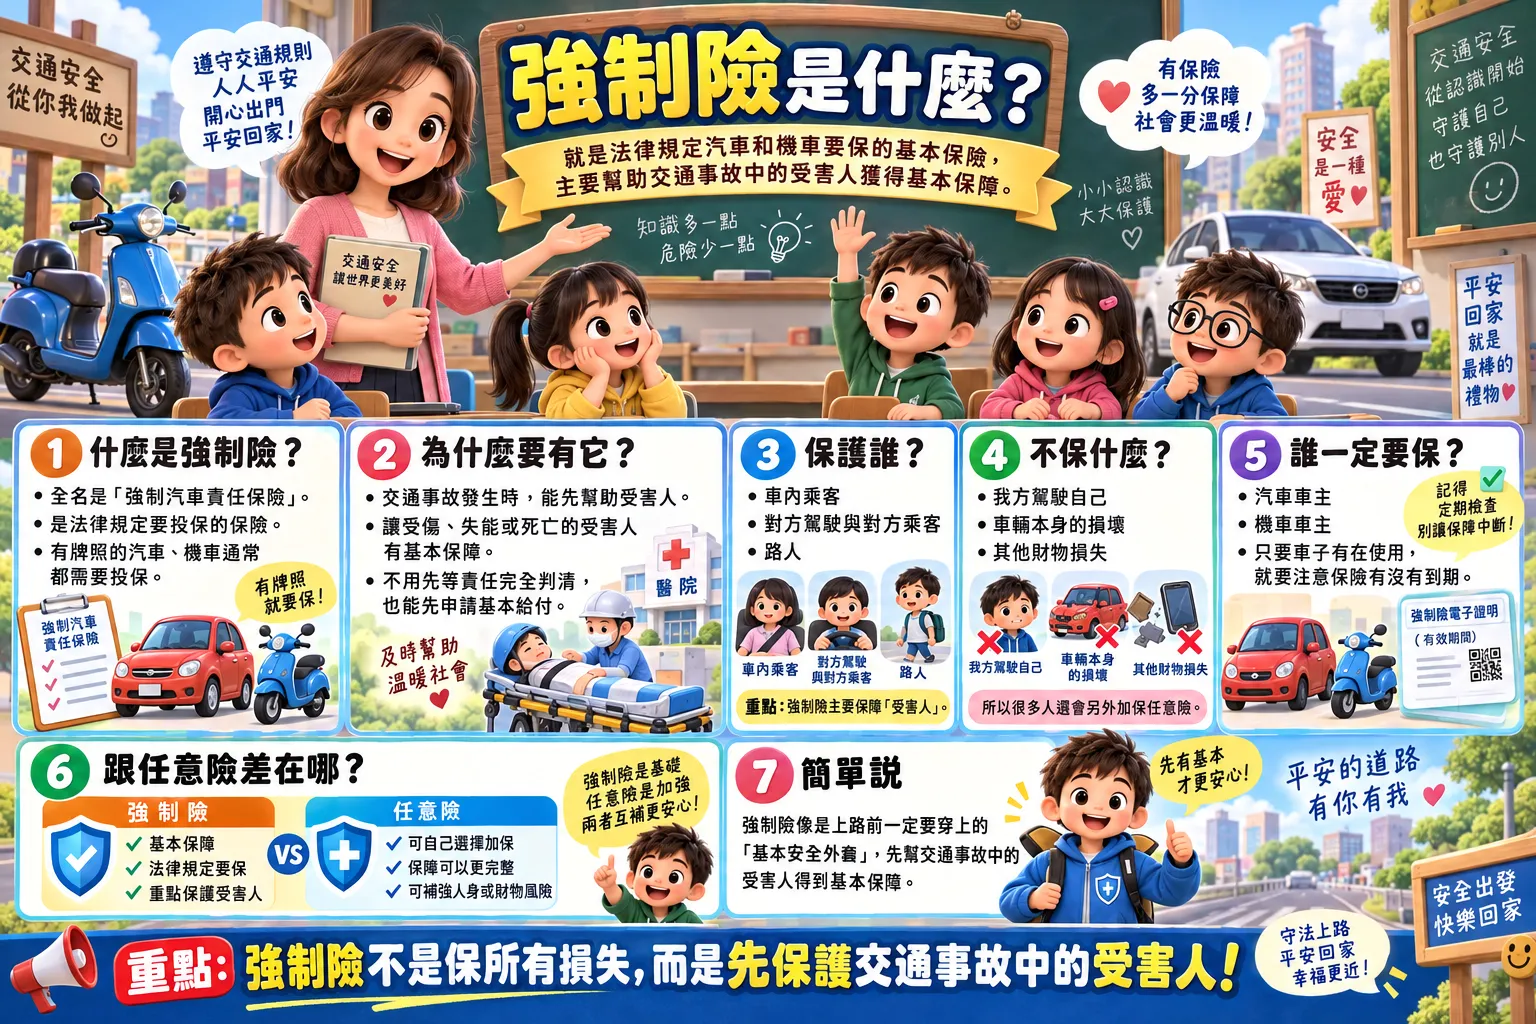
在台灣,不論是開汽車還是騎機車,車主都必須替車輛投保「強制險」。它的正式名稱是「強制汽車責任保險」,目的是讓車禍中受傷的人,或不幸死亡者的家屬,能獲得基本的金錢保障。雖然名字裡有「汽車」兩個字,機車也包含在這套制度中。這份保險主要照顧的是人的身體與生命,車子撞壞的修理費,並不在保障範圍內。
為什麼政府要規定一定得買?可以想像,有人過馬路時被車撞傷,需要住院治療,卻發現撞人的駕駛沒有錢賠償。即使受害者打贏官司,也可能拿不到錢,但醫療費和生活開銷仍然得支付。強制險就是為了減少這種困境,透過車主事先繳交保費,共同分擔事故風險,讓受害者不必完全依靠肇事者的財力,才能得到基本補償。
這套制度並不是某個人突然發明的,而是台灣參考其他國家的做法,再經過政府與民間人士長期推動而建立。官方資料也記錄了「柯媽媽」等社會人士奔走的貢獻。台灣在1996年12月完成《強制汽車責任保險法》立法,1998年1月1日正式實施,隔年再把機車納入。隨著交通工具改變,2022年11月30日起,微型電動二輪車也納入投保範圍。
「強制」兩個字,主要是指法律要求車主履行投保義務。假如一個人同時擁有一輛汽車和一輛機車,就必須分別替兩輛車投保,不能只買一份就全部通用。保險到期也要接續投保,維持有效。法律同時約束經營強制險的保險公司,除了沒有繳保費、未據實說明資料等法定理由,不能任意拒絕承保。
強制險的重要特色,是符合規定的受害者可以直接向保險公司申請給付,不必先證明加害人有過失,才有機會取得基本保障。這種做法稱為「限額無過失責任」,意思是在法律規定的條件和金額範圍內,讓受害者獲得補償,減少因為雙方爭論事故責任而拖延的情況。不過,這不代表任何事故、任何情況都一定會賠,仍有法律規定的例外。
目前,對於2026年7月1日起發生的交通事故,強制險的傷害醫療費用給付,每人最高為新台幣20萬元;死亡給付為每人300萬元。如果受傷後留下符合標準的身體功能障礙,也就是「失能」,則依嚴重程度給付8萬元至300萬元。其中,醫療費用必須依符合規定的實際費用核付,並不是只要受傷,就能直接領到20萬元。
不過,買了強制險,不代表自己騎車或開車受傷,就一定能用自己車輛的保險理賠。這份保險主要保障該車的乘客,以及車外受到傷害的人,不包含該車駕駛本人的傷亡。例如,騎機車載朋友時自己摔倒,後座朋友受傷,可以依規定申請這輛機車的強制險,但騎士自己的傷勢就不在這份保險的保障內。如果是與另一輛車發生事故,騎士則可能向對方車輛的強制險申請給付。
如果肇事車輛逃逸後查不到,或應該投保的車輛沒有保險,制度也設有「汽車交通事故特別補償基金」,讓符合條件的受害者可以申請補償。但是,基金提供協助,不代表肇事者就不用負責;基金給付後,可以依法向應負賠償責任的人追討。
有些人可能會問:「我騎車很小心,為什麼還要保?」因為不論汽車或機車,都可能在意外中造成別人受傷,後座乘客也可能受到波及。法律要求車主共同參與,是為了讓道路上的基本保障更普遍,不會因為某個人覺得自己不會出事,就留下缺口。
強制險就像道路上的一張基本安全網,能在事故發生後,接住受害者與家庭的一部分經濟壓力,也分擔肇事者的一部分賠償負擔。但它有保障範圍和金額上限,保險給付完畢,不代表其他賠償責任就消失。對每位用路人來說,投保是事前準備,遵守交通規則、留意周遭的人車,仍是每天平安回家的重要功課。
(完)
[自問自答x互問互答]
看完文章->自問自答->留言紀錄問題與答案->別人看到你的問題可能會覺得這是個好問題->別人看到你的答案可能會覺得還有別的答案->你看到別人的問題與答案時也是類似的反應->互問互答->日復一日->愈學愈多->大家不知不覺就變強了
範例問題:
- 有人說:「我騎車很小心,不會撞到人,應該不用買強制險。」你同意嗎?如果讓每個人自由決定要不要投保,可能會對其他用路人造成什麼影響?
- 如果車禍受害者需要住院,肇事者卻沒有錢賠償,受害者和家人可能遇到哪些困難?你認為強制險能提供哪些幫助,又有哪些問題是保險無法解決的?
- 文章把強制險比喻成道路上的「基本安全網」。除了保險,你覺得駕駛、行人和政府還能做些什麼,讓這張安全網更完整?
…
你也問問看……
 小傳媒編輯團隊希望幫助小學生提升寫作力。
若你有作文、新詩、讀書心得、電影觀後感、遊記、小日記…… 等希望得到修改與建議,
或有相關作品希望公開發表,歡迎寄到編輯信箱:editor@kidsmedia.com.tw

